Въведение
Има системни аспекти на банковата, паричната и икономическата система, които не се преподават в училищата и университетите по света и рядко се обсъждат в притежаваните от корпорации новинарски и медийни мрежи. Познаването на тези аспекти е абсолютно необходимо за всеки по света, който иска да разбере как „всъщност“ работи икономическият свят и как световното общество е доведено до ръба на финансовата разруха (в момента почти всички правителства по света са в огромни дългове), докато огромните ресурси на човешката продуктивност и природата непрекъснато се експлоатират от малка група хора, които контролират тези системи. Вижте и книгата Демонична икономика и триковете на банкерите .
Тази статия изследва:
- Защо правителствата дават приоритет на растежа на БВП?
- Системата дълг-пари увеличава и намалява наличния кредит по желание
- Цикълът бум-срив-спасяване, който поставя нациите в дългове
- Банковата криза от 2008 г. в Европа и исландското решение
- Бягащата пътека на данъчното и дългово робство
- Който контролира процеса на създаване на пари, контролира света – Пирамидата на контрола
- Кой притежава банките и компаниите за управление на активи, които притежават света?
Защо правителствата дават приоритет на растежа на БВП?
Без ръст на БВП (частната) банкова система за дългови пари се проваля. Истинската причина, поради която правителствата дават приоритет на растежа на БВП, е, че могат да бъдат събрани достатъчно пари от данъци, така че да могат да се плащат лихви на международната банкова система. Правителствата често твърдят, че крайната цел на растежа на икономическия БВП всъщност е подобряване на благосъстоянието. Това всъщност не е така. Джон Джоплинг (RIP) от Фондацията за икономика на устойчивостта написа през 2003 г.:
„Истинската причина, поради която правителствата смятат растежа за желан е, че при основана на дългове парична система, ако икономиката не расте, тя се срива. Това е нещо, което всички политици естествено и с право изключително много искат да избягват. Растежът е абсолютен императив, наложен на правителствата от естеството на настоящата парична система. По този начин растежът трябва да се поддържа в природата на паричната система, а не в избора на правителството.“ [1]
Правителствата са погребани под лъжата, те не признават и не осъзнават, че необходимостта от растеж на БВП е наложена от системата на дългови пари, контролирана от частни банки, нито че създаването на дългови пари от частни банки е ненужно и е против обществения интерес (защото правителствата биха могли сами да създават и емитират пари без дългове, както се правеше в миналото). Рядко се признава от политиците, че основната причина за постоянния стремеж към растеж на БВП е плащането на лихви към банковата система. Фондацията за икономиката на устойчивостта заяви:
„Начинът, по който е проектирана глобалната икономическа система, автоматично гарантира, че икономиката функционира по такъв начин, че: a. неравенството ще се увеличи, b. икономиката е нестабилна и c. икономиката е сляпа за границите на природните ресурси и необходимостта човечеството да живее в симбиоза с останалата част от естествения свят. – Фондацията за икономиката на устойчивостта [2]
Ръстът на БВП е приоритет от правителствата, а дълговите пари са основата на банковата система – но и двете са значителни двигатели на влошаването на околната среда, изчерпването на ресурсите и социалното неравенство. Едно правителство дава приоритет на растежа, но дали това е „добър“ растеж или „лош“ растеж не е фокусът (добрият растеж няма да повлияе на устойчивостта на околната среда и обществото.) Псевдонауката на неокласическата икономика (към която се придържат всички правителства) предполага, че повишеният растеж на БВП може да намали замърсяването в това, което се нарича екологична крива на Кузнец (EKC). Този аргумент на EKC е неверен. EKC постулира, че замърсяването се увеличава с икономическия растеж в ранните етапи на развитие и че след определено ниво на развитие тенденцията се обръща, а икономическият растеж подобрява условията на околната среда чрез създаване на ресурси за това. EKC обаче никога не е бил валидиран.
Системата дълг-пари увеличава и намалява кредита за наличност по желание
Необходима е изключително прекомерна консумация, за да се предпази системата от дерайлиране. Дългово-паричната система увеличава и намалява наличния кредит по желание, често създавайки цикли на „бум, срив и спасяване“ – това означава, че икономическата система е нестабилна по природа. Ако не бъдат изплатени достатъчно заеми на търговска банка, тя ще изпадне в неплатежоспособност. Това се случи в много страни, например в различни страни в Европа по време на банковата криза от 2008 г.
.
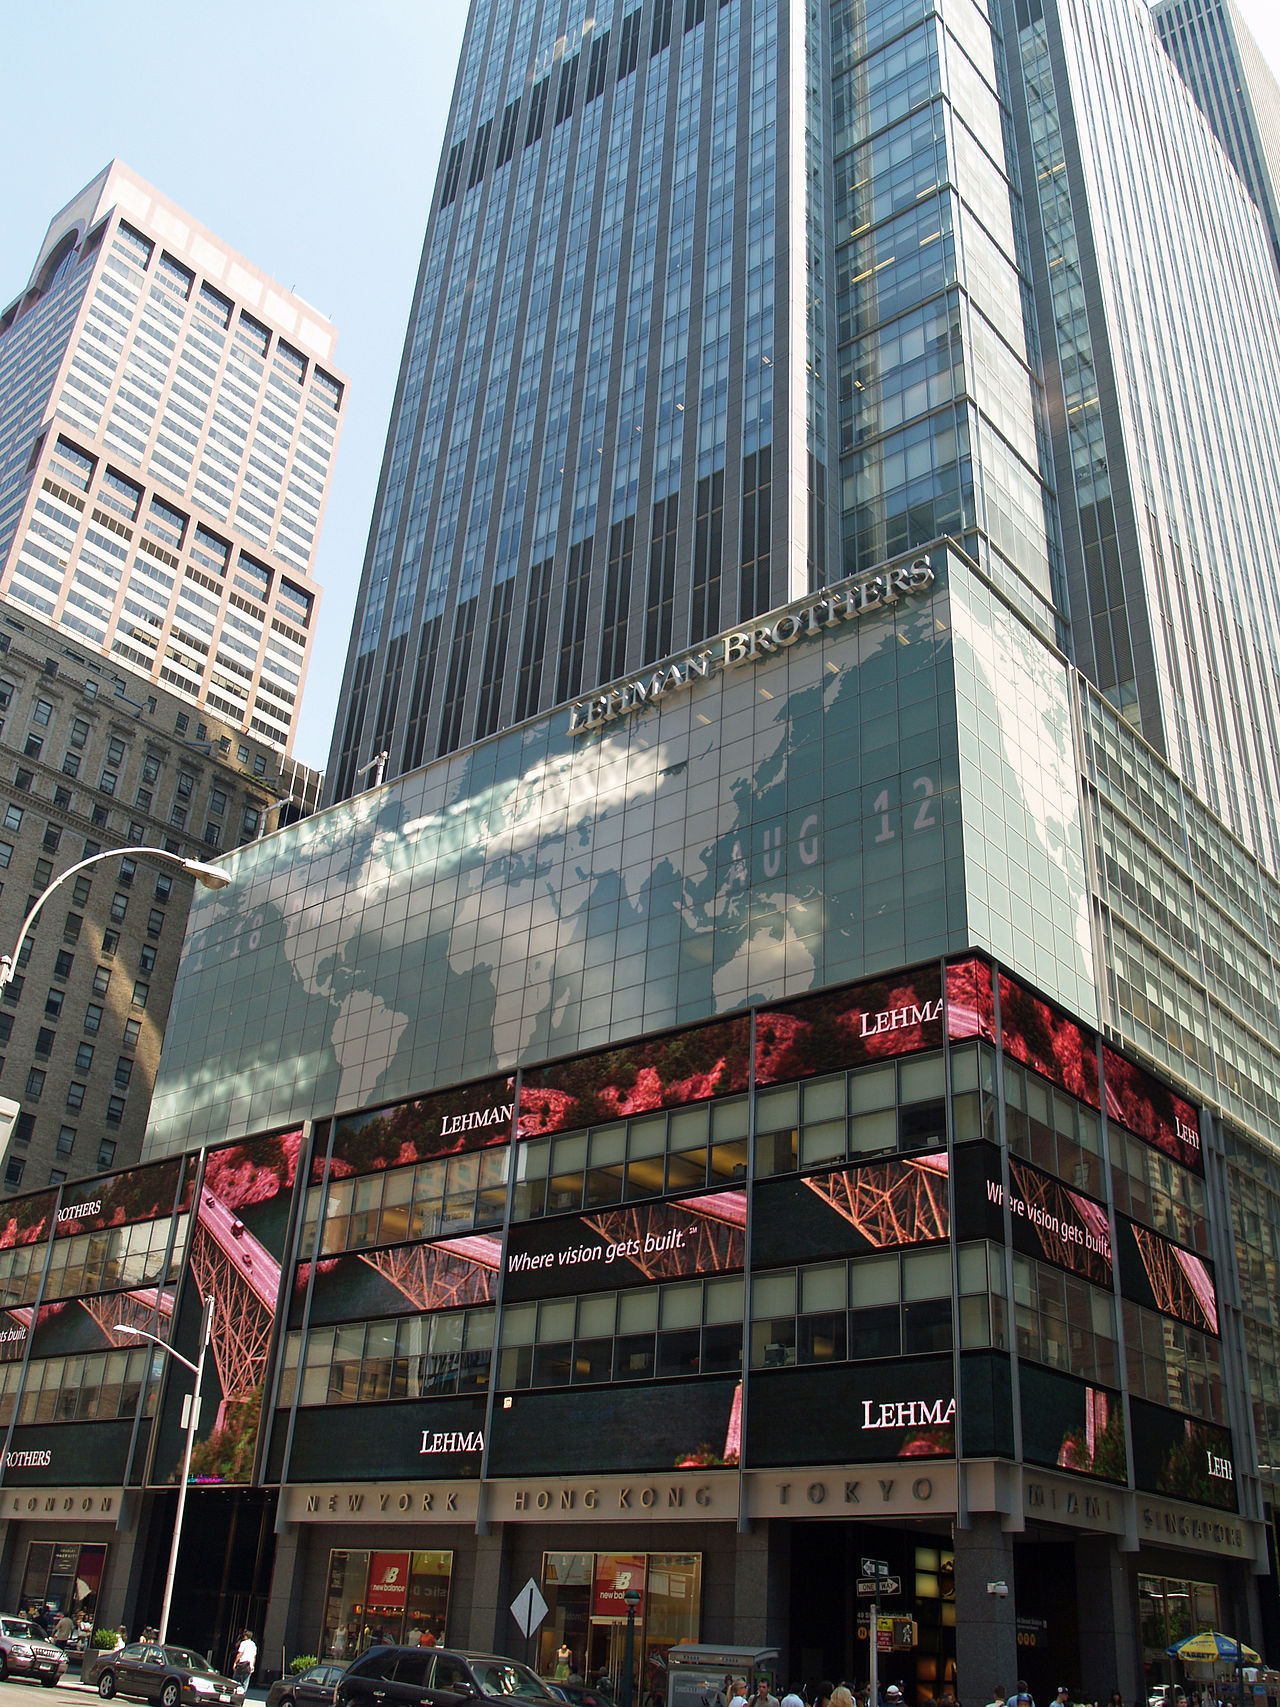
Колапсът на Lehman Brothers (централата на снимката), четвъртата по големина инвестиционна банка в САЩ, на 15 септември 2008 г., често се смята за кулминацията на финансовата криза от 2008 г. (Лицензирано под CC BY-SA 3.0)
.
[Настрана: имайте предвид, че тези частни банки никога не са държали първоначалните пари и жестоката примамка е, че всъщност хората са тези, които предоставят кредит, когато подписват ипотека или заем (обещание за плащане), но обикновено банката никога не връща кредита на кредитора. Включително лихвата, човек обикновено плаща на банката около два пъти размера на заема или ипотеката. И все пак банката не плаща собствен капитал за този запис на заповед и предполага, че сме изоставили нашите ценни книжа].
Обикновено национално правителство след това се намесва, за да спаси тези търговски банки, като е под натиск да го направи от международната банкова система. Освен това, контролирайки наличието на кредити, картелът на частното банкиране създаде цикли бум-срив-спасяване, по желание, което постави нациите в допълнителни дългове. Например Европейската централна банка (ЕЦБ) упражни натиск върху ирландското правителство да спаси частни банки и необезпечени притежатели на облигации през 2010 г. През 2012 г. RTE, Националната телевизионна служба на Ирландия съобщи, че ЕЦБ е информирала министър от ирландското правителство, че „бомба ще избухне в Дъблин“, ако притежателите на облигации на Anglo не бъдат изплатени.
„Той [министърът на транспорта и туризма Лео Варадкар] каза, че Тройката е казала на правителството, че „не искаме да просрочите тези плащания, това е ваше решение в крайна сметка, но ще избухне бомба; и бомбата ще избухне в Дъблин, а не във Франкфурт. – RTE докладва коментарите на министър Варадкар от 22 януари 2012 г. [Забележка: Тройката е термин, използван за описание на Европейската комисия (ЕК), Европейската централна банка (ЕЦБ) и Международния валутен фонд (МВФ).]
Освен това ЕЦБ изпрати писмо за оказване на натиск върху ирландското правителство да приеме спасителна програма. В това писмо тогавашният ръководител на ЕЦБ Жан-Клод Трише каза на Ирландия през ноември 2010 г., че няма да предостави допълнително спешно финансиране на банките в страната, ако Дъблин не се присъедини към спасителен план, според писмото, което най-накрая беше публикувано след години на лобиране.
Така наречените глобални банкови кризи от 2008 г. представляваха възможност за преоценка на ценностите, на които се основава нашата банкова система и икономическа система. Нещо повече, той представлява идеална възможност за преход към по-устойчиво, издръжливо, справедливо и може би дори по-етично общество. Уви, тази възможност беше пренебрегната и почти всички правителства спасиха банките. Това води до повишени данъци, национални мерки за икономии и/или приватизация на национални активи поради условия за кредитиране.
Например в Ирландия правителството трябва да плаща около 6 милиарда евро до 10 милиарда евро годишно лихви по националния дълг от 235 милиарда евро [3] – значителна част от този дълг (85 милиарда евро) е възникнала поради спасяването на частни търговски банки в Ирландия през 2008 г. [4]. За да разберете размера на този дълг, ако конвертирате в щатски долари и положите банкноти от 1 долар една върху друга, те ще направят купчина с височина 28 581 км или 17 760 мили. Тези дългове никога няма да бъдат напълно изплатени и сами по себе си годишните лихвени плащания са всъщност безкрайна окова на дългово робство и форма на робство за ирландския народ. Подобни спасителни ситуации са възникнали в много други страни по света.
Цикълът бум-срив-спасяване, който поставя нациите в дългове
„Има два начина да завладееш и поробиш една нация. Единият е с меча. Другото е по дълг." – Президентът на САЩ Джон Адамс
Банковата система може и контролира наличността на кредити (т.е. заеми за дълг). Може да разшири или свие наличността на кредит в дадена нация или в световен мащаб. През последните десетилетия колкото повече кредити са достъпни, толкова повече е вероятно икономиката да расте (има и други фактори, включително наличието на евтин източник на енергия, като петрол). Когато наличността на кредит е свита/намалена от банковата система, паричното предлагане се свива, наличността на пари за изплащане на заеми плюс лихвите намалява, започват да се появяват възбрани и икономиката може да започне да се свива, вместо да расте. Това разширяване и свиване на кредита е известно като бизнес цикъл.
„Фактът, че необходимият растеж може да бъде постигнат само чрез увеличаване на общото ниво на дълг, прави икономиката силно зависима от доверието... Следователно икономиката постоянно се движи между бум и крах; тя е системно нестабилна.“ – Джон Джоплин и Рой Мадрон, автори на „Gaian Democracies“ [5]
„Фалиралата страна трябва да взема заеми от международни банки и МВФ, които налагат условие за облекчаване на дълга, че националното правителство не може да емитира свои собствени пари. Ако правителството се опита да защити ресурсите или банките си, като ги национализира в полза на собствените си граждани, то се определя като комунистическо, социалистическо или терористично и се заменя с такова, което е по-благосклонно към свободното предприемачество.“ – EH Brown, автор на книгата „The Web of Debt“
Авторът Боб Джурджевич свързва тези цикли, които са преживели много страни, с това, което той нарича доминираните от Уолстрийт терористи от Новия световен ред:
„Доминираната от Уолстрийт империя на Новия световен ред (NWO) се изгражда чрез колонизиране на други страни с чуждестранни заеми или инвестиции. Когато рибата е здраво на кукичката, финансовите терористи от NWO дърпат щепсела, оставяйки нищо неподозиращата жертва на сухо. И се моли да бъде спасен. Тук идва Международният валутен фонд (МВФ). Неговите спасителни рецепти – приватизация, търговия, либерализация и други реформи на строги икономии – се свеждат до изземване на природните ресурси на целевите страни и предаването им на елитите на NWO – точно както направи Британската империя, използвайки по-груби методи.“ – Боб Джурджевич, Chronicles Journal[6]
Резюме на процеса на бум-срив-спасяване
Процесът на бум-срив-спасяване може да бъде обобщен, както следва:
- Тя позволява на банките да създават пари като дълг с ниска лихва.
- Това води до прекомерно кредитиране от страна на банките.
- Ниските лихвени проценти и изобилието от кредити могат да доведат до „балон“ на цените на жилищата и бързане на хората да се качат на жилищната стълбица.
- По-високите цени на активите водят до повече заеми. Правителството пренебрегва свързания риск, тъй като се генерират повече пари от данъци.
- Когато кредитният балон стане твърде голям, централната банка предприема действия, за да го издуе. Лихвените проценти се повишават, заемите намаляват, а паричното предлагане се свива, принуждавайки длъжниците да възбраняват имуществото си, да предават домовете си на банките и цените на жилищата може да намалеят.
- Това води до така наречената „спирала на смъртта“, в която:
- настъпват увеличени неизпълнения на задълженията по кредитите и след това банките изпадат в неплатежоспособност.
- финансиран от данъкоплатците спасителен план е уреден от финансовите/политическите елити за „спасяване на нацията“ (печалбите на банките са били частни, но сега загубите на банките са социализирани, т.е. банките се поддържат живи от правителствата, плащани от публични средства).
- строги икономии и съкращения на държавните разходи и повишаване на данъците се случват, за да се финансира спасителната програма за сметка на хората. Това води до намаляване на разполагаемия доход на домакинствата.
- което води до увеличаване на просрочията по заеми, рецесия, увеличени разходи за спасяване и цикълът продължава.
- правителството често трябва също така да търси допълнителни средства (дълг-пари, създадени от нищото) от организация като МВФ, за да финансира спасителните програми, като по този начин поставя страната в още по-голям държавен дълг и е предмет на условията на този заем. Условията често включват мерки за строги икономии и пускане на национални активи за продажба на ниска цена, ако лихвените плащания по държавния дълг не бъдат направени. За да спаси частните банки и притежателите на облигации, правителството на практика ипотекира бъдещите доходи на хората от нацията – карайки ги да плащат за загубите на частните банки.
Възприятията на много хора са, че социалните програми са насочени към подпомагане на по-бедните хора на по-ниско ниво на социално-икономическата скала. Въпреки това, банковата криза от 2008 г. в Европа и САЩ беше ясен пример за социализъм за банките и изключително богатите облигационери. Фалиращите банки, които бяха безразсъдни със своите кредитни и инвестиционни практики, все пак бяха „възнаградени“ с огромни количества държавни спасителни средства, защото бяха смятани за „твърде големи, за да фалират“. Опитът за оправдание за подобни спасителни мерки е, че е в интерес на хората банките да останат живи. В действителност обаче данъкоплатците от работническата класа и средната класа обикновено са принудени да поемат непропорционалната тежест на спасяването, което на практика е огромно прехвърляне на труда и парите на хората към вече мегабогатите облигационери и частните собственици на банките.
В обобщение, един частен банков картел успя да създаде бумове и сривове и да доведе нациите до фалит и спасяване, използвайки подхода „Проблем, реакция, решение“ или Хегеловата диалектика.
- На правителствата се предлагат заеми за изграждане на инфраструктура и т.н.
- След това, когато икономиката се забави поради свиване на кредита, те притискат правителството, че фалиралите/неплатежоспособните банки трябва да бъдат спасени или икономиката ще се срине и целият ад ще се разрази.
- Етапът на решение. Международни финансисти, като МВФ, се притичват на помощ като спасител със заем, правителството приема заема (който вероятно са спасителните пари, които страната вече е била измамена да плати на банкерите, но се връща с прикрепени лихвени проценти по заеми) и тогава страната е изцяло собственост на банкера.
- След това се вдигат данъци в опит да се изплатят заеми. След това ресурсите и услугите се залавят, тъй като са били заложени като обезпечение по заема, и нацията е икономически пленена.
Банковата криза от 2008 г. в Европа и исландското решение
Реалността на тази погрешна парична система стана очевидна за много милиони хора през 2008 г., когато така наречените банкови кризи удариха САЩ и Европа. Както обикновено, хората бяха тези, които бяха принудени да плащат дълговете на частните банки. В Ирландия дълговете на частните банки бяха спорно гарантирани от ирландското правителство, като по този начин тежестта на дълга се натовари върху ирландските граждани. Според проучване на Irish Independent през 2010 г. значително мнозинство от ирландците искаха държавата да просрочи задълженията си към облигационерите (вижте бележка 38).
Освен това, както отбелязах в блог през 2010 г. [7] хората на Ирландия не се съгласиха използването на милиарди от техните пари да бъдат използвани за спасяване на частни банки. Нямаше национален референдум по въпроса. Спасяването на частните банки от ирландското правителство предизвика много обществен гняв, но основните медии в Ирландия като цяло изглеждаха съгласни с правителствения наратив. Редица коментатори и блогъри безрезултатно критикуваха спасителните планове на правителството. Например, следното е откъс от статия, озаглавена „Трябва да се изправим срещу чакалите, които контролират международната банкова система, за да спасим нашата нация и да защитим бъдещето на нашите деца“ от Робърт Пай, бивш финансов анализатор на ирландския отдел:
„ИМА много истина в мнението, че Ирландия вече не е суверенна държава, а бедно предградие на Брюксел. Четири милиона души са затънали дълбоко в колективен дълг, който не е създаден от самите тях… Наричат ни PIIGS (Португалия, Ирландия, Италия, Гърция и Испания), защото това е, което правите с прасето: завържете го с главата надолу, прережете му гърлото и го изсушете. Е, аз например отхвърлям този отвратителен епитет. Също така напълно отхвърлям презряната арогантност, с която се третира тази страна, и сервилната некадърност на онези, които се представят за наши лидери. Освен ако не заемем позиция и не защитим нашия суверенитет, нашата цялост и нашите деца, ще бъдем унищожени като нация.” [8]
Ричард Даутуейт (1942 – 2011), икономист и писател, написа подходяща статия във връзка с планираното спасяване в Ирландия, озаглавена „Преговори за спасяване: четири истини, които Ирландия не може да игнорира“[9]. Следното е извлечение:
„Преговорите на Ирландия с ЕЦБ и МВФ са може би най-важните разговори, в които тази страна е участвала... Ако Ирландия трябва да плаща лихви по договорените заеми с процент, който надвишава темпа, с който расте икономиката през следващите няколко години, това ще влоши положението на страната, а не ще подобри... ЕЦБ носи голяма част от отговорността за регулаторния провал, довел до имотния балон... Има план Б. Ирландия не трябва да приема нищо от предлаганото. Може да напусне еврото бързо и лесно...
Ако сделката, предложена от преговарящите от ЕЦБ/МВФ, е незадоволителна, ирландското правителство може просто да обяви... нова валута... и всички заплати, наеми, дългове и други плащания трябва да бъдат изплатени в арфа с незабавен ефект... След обявяването правителството ще се емитира с новата валута без дългове, така че вече да не е необходимо да взема заеми, за да покрие бюджетния си дефицит... Ирландия няма друга алтернатива, освен да се откаже от гаранциите и да изгради себе си бъдеще в рамките на ЕС, но извън еврозоната.
Статия на broadsheet.ie през 2010 г., озаглавена „Старшите притежатели на облигации: анализ“ [10], предоставя анализ на това кои всъщност са притежателите на облигации, които са се облагодетелствали от финансираното от ирландските данъкоплатци държавно спасяване на частни несъстоятелни банки. Много от притежателите на облигации бяха частни банки, притежавани „предимно“ от изключително богати хора. Извадка от статията е следната:
„ТАКА... от едната страна имаме Ирландия, чиито притежатели на облигации, нейните хора, имат общо богатство от БВП от 0,207 трилиона евро. Които са ПРИНУДЕНИ, против волята си, да изплатят дълговете на Anglo Irish bank към притежателите на облигации, които помежду си държат 20,8 трилиона евро. Хората на Ирландия плащат и защитават богатството и властта на хора, които имат 100 пъти повече богатства!… Кои са те? Е, много от притежателите на облигации са частни банки, които изброяват своите дейности като управление на активи за офшорни, нерезидентни лица и лица с висока стойност.
Следното също е подходящ откъс от статия [11], написана от автора и блогъра Чарлз Хю Смит през ноември 2010 г., която обобщава ситуацията и възможността, която Ирландия имаше да освободи от властта на „банките вампири“, които държаха света за гърлото:
„ Когато нация като Ирландия има държавен дефицит, равен на 32% от БВП, строгите икономии не могат да генерират огромните излишъци, необходими за компенсиране на огромните суми, които вече са загубени... Ирландия и наистина светът ще оцелеят, ако всички банки-вампири бъдат ликвидирани. Това е крайното състояние и „купуването на време“ само увеличава нещастието на гражданите, които са били впрегнати, за да спасят „по-добрите си“. Ирландия, моля те, забий кол в сърцето на вампирските банки, които държат света за гърлото. С неизпълнение ще направите огромна услуга на света (и на собствената си нация).“
Следващият откъс от wiki проект[12] описва различните отговори на дълговете на частни банки в Исландия и Ирландия. Исландия е интересен пример за това как една страна може да се изправи срещу МВФ.
„„Исландското решение“ включваше отказ. Частните банки бяха допуснати да фалират и мерките за социална сигурност за бедните и задлъжнелите бяха увеличени... Обединеното кралство стигна дотам, че задейства антитерористично законодателство срещу исландските банки в опит да окаже натиск върху Исландия да изплати искове срещу нейните частни банки... Поради това заинтересованите банкери често отчаяно се стремят да избегнат фалит на държавния дълг и като цяло много предпочитат една икономика да бъде удушена от дълг, вместо да бъде освободена от него...
Ирландското правителство, от друга страна, гарантира дългове на частни банки и по този начин подложи данъкоплатците на тази страна на десетилетия плащания за дългове, които не са направени от тяхно име или в тяхна полза. Това може да се тълкува като кражба чрез данъчно облагане на бъдещите поколения утре, за да се изплатят кредиторите на частните банкери днес. Много коментатори отбелязаха, че през 2010 г. Исландия се възстанови много по-бързо от други страни като Ирландия.
Бягащата пътека на данъчното и дългово робство
Когато получите ипотека, заем или кредитна карта, парите по дълга се създават от нищото, когато подпишете пунктираната линия на договора, но все пак ще трябва да работите (може би с години), за да генерирате парите, които да върнете на банката плюс лихвата – по същество това е форма на робство, тъй като банката никога не е имала парите на първо място. Парите от данъци върху доходите, събирани от правителствата от хората, са един от методите, използвани за обслужване на дълга, който правителствата имат към международната финансова система, пари, които първоначално са били създадени изцяло от нищото от частни мегабанки.
„Федералният данък върху доходите беше въведен специално, за да принуди данъкоплатците да плащат дължимите на банките лихви по федералния дълг. Ако паричното предлагане беше създадено от правителството, а не взето назаем от банките, които са го създали, данъкът върху дохода би бил ненужен. … Има изход от това блато. Ранните американски колонисти го откриха, както и Ейбрахам Линкълн и някои други национални лидери: правителството може да вземе обратно властта за емитиране на пари от банките. “ – Елън Браун, автор на книгата „The Web of Debt“
„Между лихварството и данъците потребителят наистина се играе за глупак. Божият закон не позволява данък върху собствеността, тъй като той е дискриминационен... Той обезсърчава стабилността и води до променящо се, безотговорно гражданство без връзки със земята. При сегашната ни система злополука, болест или старост лесно лишават човека от дома му, но по никакъв начин не намаляват разходите му..." – д-р Франклин Снук, автор на „Америка се нуждае от божествения закон“.
Който контролира процеса на създаване на пари, контролира света – Пирамидата на контрола
В продължение на десетилетия силата за създаване на дългови пари е довела до силата да притежавате, контролирате и манипулирате активите на материалния свят, както и медиите и политиката. Тези, които контролират процеса на създаване на пари, притежават властта да контролират корпоративните медии и да притежават материалния свят, независимо коя политическа партия е избрана или коя система се използва (капитализъм, социализъм, комунизъм и т.н.). Това означава, че много аспекти от живота ни в действителност се контролират от финансов източник, а не от демократичен източник. Това заграбване на власт е постигнато не чрез създаване на повече стойност, а чрез пълен контрол върху източника на пари и света на финансите.
Съществува пирамида на контрол. Колкото по-нагоре се изкачвате, толкова по-близо се доближавате до източника на създаване на пари. На долното ниво всички ние извършваме ежедневния си живот. На следващото ниво са правителствата. Това са хора, на които е даден монопол върху силата и я използват, за да облагат и контролират населението, независимо дали сме съгласни или не. Изборът на нови правителствени лидери чрез представителна демокрация е илюзия за народна власт. Огромните регулаторни системи на правителството по същество никога не се променят.
Но кой контролира правителствата? Не хората на нациите контролират правителствата, това се доказва от спасяването на банките в Европа след 2008 г. Нямаше референдум по темата, правителствата просто се съобразиха с желанията на международните частни банкови корпорации.
На следващото ниво са мега корпорациите, а на следващото ниво отвъд корпорациите е частният световен банков картел. В продължение на десетилетия мега-корпорациите са придобили световните ресурси и са контролирали пазарите. За да направят това, те се нуждаеха от достъп до евтини пари. Мега корпорациите получиха заемите си на специални лихви от мега банките. Можем да заключим, че тези, които контролират мега банките, в крайна сметка контролират мега корпорациите.
„Който контролира обема на парите в която и да е страна, е абсолютен господар на цялата индустрия и търговия.. когато осъзнаете, че цялата система се контролира много лесно, по един или друг начин, от няколко могъщи мъже на върха, няма да ви се налага да ви казват как възникват периодите на инфлация и депресия.“ – Джеймс Гарфийлд (20-ти президент на САЩ – убит през 1881 г.).
„Банкерите управляват света чрез дългове, които са пари, които създават от нищото. Те се нуждаят от световно правителство, за да гарантират, че нито една страна не просрочва или не се опитва да ги свали. Докато частните банкери, вместо правителствата, създават пари, човешката раса е обречена. Тези банкери и техните съюзници са купили всичко и всички. – Хенри Маков, автор
Обърнете внимание и на коментарите на конгресмена Чарлз Макфадън , председател на комисията по банкиране и валута на Камарата на представителите, 10 юни 1932 г.:
„Някои хора смятат, че банките на Федералния резерв са институции на правителството на САЩ. Те не са... те са частни кредитни монополи, които нападат хората на САЩ в полза на себе си и техните чуждестранни и местни измамници, и богати и хищни лихвари... Тези дванадесет частни кредитни монополи бяха измамно натрапени на тази страна от банкерите, които дойдоха тук от Европа и ни се отплатиха за нашето гостоприемство, като подкопаха нашите американски институции... Разграбването на Съединените щати от FED е най-голямото престъпление в историята. FED направи всички усилия да прикрие правомощията си, но истината е, че FED узурпира правителството. Той контролира всичко тук и контролира всички външни отношения. Създава и разбива правителства по свое желание.“ – Конгресмен Чарлз Макфадън.
Кой притежава банките и компаниите за управление на активи, които притежават света?

Основните акционери в търговските банки са други банки и дружества за управление на активи и тръстове. Например компанията за управление на активи Blackrock има големи дялови участия в мегабанките Morgan Stanley и JP Morgan Chase и други банки [13], но същите тези банки имат големи дялови участия в Blackrock. Списъкът на акционерите е разнообразен сред различни частни финансови корпорации и корпорации за управление на активи. По същество всички тези различни финансови субекти са взаимосвързани и се притежават взаимно – настоящата доминираща в световен мащаб частна финансова ортодоксалност е едно голямо самоподсилващо се образувание под пипалата на много финансови корпорации.
Проучване [14] беше проведено в Швейцарския федерален технологичен институт в Цюрих, Швейцария, за взаимоотношенията между 37 милиона компании и инвеститори по целия свят и има „супер-същество“ от само 147 тясно свързани мега-корпорации, които контролират 40 процента от цялата световна икономика. и цялата им собственост се държеше от други членове на суперсубекта. Според Джеймс Б. Глатфелдер, един от авторите на изследването:
„На практика по-малко от 1% от компаниите успяха да контролират 40% от цялата мрежа“,
Повечето бяха финансови институции и включваха Barclays Bank, JPMorgan Chase & Co и The Goldman Sachs Group. Доминиращите играчи изглежда са банкерските фамилии, които управляват частно банкиране от поколения. Участието на определени банкови семейства в частното банкиране от поколения се споменава в книги, включително „The Web of Debt“ от Елън Браун, председател на Института за публично банкиране на САЩ. Семействата, които често се споменават във връзка с банковата индустрия, включват банковата династия Ротшилд [15] (свързана с US Trust, собственост на Bank of America), световната бизнес империя Рокфелер (свързана със Citigroup), Шиф, Морган [16] (свързана с Morgan Stanley и т.н.) и Варбург.
Авторът Дийн Хендерсън пише в статия [17]:
„Четиримата конници на банкирането (Bank of America, JP Morgan Chase, Citigroup и Wells Fargo)… Според 10K заявки на компанията до SEC, Четирите конници на банкирането са сред десетте най-големи акционери на почти всяка корпорация от Fortune 500… Едно важно хранилище за богатството на глобалната олигархия, която притежава тези банкови холдингови компании, е US Trust Corporation – основана през г. 1853 г. и сега е собственост на Bank of America. Скорошен корпоративен директор и почетен попечител на US Trust беше Уолтър Ротшилд... [18]”
Освен това, според Елън Браун, председател на Института за публично банкиране в САЩ, компаниите за управление на активи, като Blackrock, буквално притежават голяма част от САЩ и света. Тя заявява:
„BlackRock има контролен дял във всички големи корпорации в S&P 500, той твърди, че не „притежава“ фондовете. Той просто действа като вид „попечител“ за своите инвеститори - или поне така твърди. Но BlackRock и другите големи 3 ETF (борсово търгувани фондове) гласуват за акциите на корпорациите; така че от гледна точка на управлението те са собствениците. И както се отбелязва в статия от 2017 г. от Университета на Амстердам, озаглавена „ Тези три фирми притежават корпоративна Америка “, те гласуват в 90% от времето в полза на управлението.“ [19]
В преглед от 2018 г., озаглавен „ Blackrock – Компанията, която притежава света “ [20], мултинационална изследователска група, наречена Investigate Europe, заключава, че BlackRock „подкопава конкуренцията чрез притежаване на акции в конкурентни компании“. Основните акционери на Blackrock са всички мегабанки и финансови корпорации, като Bank of America, JPMorgan Chase, Citi Group, Wells Fargo and Company, Morgan Stanley и други различни други банки[21]. И така, частните търговски банки притежават Blackrock и другите големи компании за управление на активи, които притежават по-голямата част от света.
Авторът Карън Худес , който е работил в правния отдел на Световната банка повече от 20 години, цитира горното швейцарско проучване по време на интервю за New American [22], като изтъква, че малка група субекти, предимно финансови институции и особено централни банки, упражняват огромно влияние върху международната икономика зад кулисите. Според Худес „Това, което наистина се случва е, че световните ресурси са доминирани от тази група“ и че „корумпираните грабители на власт“ са успели да доминират и в медиите. Според Худес грабителите на власт също доминират в организациите, които контролират създаването и потока на пари по целия свят и контролират финансите на почти всяка нация в света. Тези организации включват Световната банка, МВФ и централните банки, като Федералния резерв, всички от които не са избрани и не носят отговорност. Авторът EH Brown заявява, че:
„Тайната е запазена, защото бароните-разбойници са успели да използват своя монопол върху парите, за да купят големи медии, образователни институции и други източници на обществена информация. Докато Рокфелер купуваше университети, медицински училища и Енциклопедия Британика, Морган купуваше вестници... До 1983 г.... петдесет корпорации притежаваха половината или повече от медийния бизнес. До 2000 г. този брой намаля до шест корпорации, с дирекции, свързани помежду си и с големи търговски банки.[23]"
За повече информация вижте и книгата Демонична икономика и триковете на банкерите .
ледните книги са налични в Reality Books и Amazon.com :
- Надхвърляне на измамата за изменението на климата към истинска устойчивост
- Климатичната измама с CO2 – как банкерите похитиха движението за реална околна среда
- Безбожна фалшива наука
- Без притеснения, без вируси
- Демонична икономика и триковете на банкерите
- Фалшиви кацания на Луната и лъжите на НАСА
- Цензурирана история на Втората световна война и комунизма
- Оригиналното християнство – отвъд институционалната догма
Бележки
[1] Източник: https://www.feasta.org/2003/10/27/note-for-the-sustainable-development-commission-re-redefining-prosperity/
[2] Извадка от: http://www.feasta.org/documents/docs/susdevcom.htm
[3] Източници: https://www.irishtimes.com/business/financial-services/ireland-pays-16-5m-a-day-in-interest-on-national-debt-1.3434158
https://commodity.com/debt-clock/ireland/
През август 2020 г. общият държавен дълг на Ирландия беше 235 688 965 150 евро (~ 235 милиарда евро).
[5] Достъпно на http://www.gaiandemocracy.net/GD_LI_GMCY.html
[6] Източници: http://www.hartford-hwp.com/archives/27c/608.html
[7] Източник: „Ирландия казва НЕ на всяко спасяване от чужд частен банков картел“ – Марк Кийнън http://sustainableireland.blogspot.com/2010/11/forget-imf.html
[8] Източник: http://www.irishtimes.com/newspaper/opinion/2011/0506/1224296265727.html
[9] Източник: https://passivehouseplus.ie/blogs/bailout-talks-four-truths-ireland-cant-ignore
[10] Източник: http://www.broadsheet.ie/2010/11/26/the-senior-bondholders-an-analysis/
[11] Статията е достъпна на: http://www.oftwominds.com/blognov10/Ireland-default11-10.html Прочетете повече на: http://www.businessinsider.com/ireland-please-do-the-world-a-favor-and-default-2010-11#ixzz1OnJc6CWs
[12] Източник: http://wiki.mises.org/wiki/Criticism_of_fractional_reserve_banking
[13] Източници:
https://stockzoa.com/ticker/jpm/
https://stockzoa.com/ticker/ms/
https://www.fool.com/investing/general/2013/02/26/who-owns-morgan-stanley.aspx
https://www.fool.com/investing/general/2013/02/19/who-owns-jpmorgan-chase.aspx
[14] Проучването е достъпно на: https://journals.plos.org/plosone/article?id=10.1371/journal.pone.0025995#s3
[15] Източник: http://www.broadsheet.ie/2010/11/26/the-senior-bondholders-an-analysis/
[16] Източник: https://en.wikipedia.org/wiki/Morgan_family
[17] Източник: https://www.globalresearch.ca/the-federal-reserve-cartel-the-eight-families/25080
[18] Източник: 10K Filings of Fortune 500 Corporations to SEC. 3-91
[19] Статиите в блога на Елън Браун са публикувани на EllenBrown.com .
[20] Източник: https://www.investigate-europe.eu/en/2018/blackrock-the-company-that-owns-the-world/
[21] Източник: https://stockzoa.com/ticker/blk/
[22] Източник: https://www.thenewamerican.com/economy/economics/item/15473-world-bank-insider-blows-whistle-on-corruption-federal-reserve
[23] Източник: „The Web of Debt“ от EH Brown, стр. 130. Второ издание.
Източник: https://www.globalresearch.ca/